miércoles, 23 de julio de 2025

Dirección de Educación Policial: oportunidades de formación para policías


La Dirección de Educación Policial ofrece programas académicos para fortalecer el conocimiento y la ética en el servicio. Descubre más en esta nota.

¿Sabías que la formación académica constante es uno de los factores que más fortalece el perfil de un policía en Colombia? Cada año, cientos de uniformados buscan especializarse, escalar en su carrera y aportar con mayor preparación a la seguridad ciudadana. Pero no siempre saben por dónde empezar, qué programas existen o cómo financiar sus estudios sin afectar sus finanzas.


En esta nota de Bayport, te contamos todo lo que necesitas saber sobre la Dirección de Educación Policial: su oferta académica, las rutas de acceso, las alternativas de financiación y, sobre todo, cómo un crédito de libranza puede ayudarte a dar ese siguiente paso en tu vida profesional. Si estás pensando en invertir en ti, este artículo es para ti. ¡Sigue leyendo!


¿Qué es la Dirección de Educación Policial?


Es la unidad encargada de liderar los procesos educativos al interior de la Policía Nacional de Colombia. Su misión es garantizar una formación integral, técnica y ética a todos los integrantes de la institución, desde los aspirantes hasta los mandos superiores. Esta dirección actúa como el eje académico y formativo, asegurando que el talento humano esté alineado con las exigencias sociales, normativas y operativas del país.


Desde su creación, la DIRGED ha enfocado sus esfuerzos en fortalecer las competencias y la educación de los policías mediante programas de capacitación continua y especializaciones en áreas claves como:


  • Derechos humanos


  • Seguridad ciudadana


  • Gestión administrativa


  • Uso legal de la fuerza


Todo esto se realiza en coordinación con el Ministerio de Defensa Nacional y bajo los lineamientos del Gobierno Nacional. Además, la DIRGED cuenta con una estructura propia de instituciones educativas, entre ellas la Escuela Nacional de Policía y varias escuelas regionales. Estas instituciones están debidamente acreditadas y ofrecen programas en niveles técnico profesional, tecnológico y universitario, con estándares académicos comparables a los de cualquier institución de educación superior del país. 


Programas disponibles de la Dirección de Educación Policial
La DIRGED ha estructurado una oferta académica pensada para fortalecer las competencias del personal uniformado, ajustándose a las exigencias operativas, legales y sociales del país. Esta oferta incluye programas técnicos profesionales y especializaciones, enfocados en brindar formación integral y actualizada. A continuación, te compartimos algunos de los más relevantes:


Técnicos profesionales


  • Técnico Profesional en Servicio de Policía: este programa constituye la base académica y operativa para quienes ingresan a la institución. Su propósito es formar policías altamente capacitados en la prestación de servicios ciudadanos, enfocados en la convivencia, el respeto por los derechos humanos y la autoridad legal. A través de una combinación entre formación teórica y práctica, se fortalece el rol del patrullero para responder ante incidentes cotidianos.


  • Técnico Profesional en Investigación Criminal: diseñado para fortalecer el perfil investigativo de los uniformados que apoyan o integran equipos judiciales. La formación brinda herramientas legales, técnicas y metodológicas para la recolección y análisis de pruebas, la correcta cadena de custodia y el seguimiento a procesos penales complejos.


  • Técnico Profesional en Inteligencia Policial: este programa prepara a los funcionarios para analizar contextos delictivos, prevenir amenazas y generar alertas estratégicas. El enfoque es anticiparse a delitos de alto impacto, mediante la vigilancia, el análisis y la cooperación interinstitucional.


  • Técnico Profesional en Criminalística: profundiza en el análisis técnico de evidencia y reconstrucción de hechos, este programa es clave para quienes buscan incorporarse a los equipos de investigación judicial. La formación es detallada, precisa y alineada con los estándares legales del sistema penal colombiano.


Especializaciones
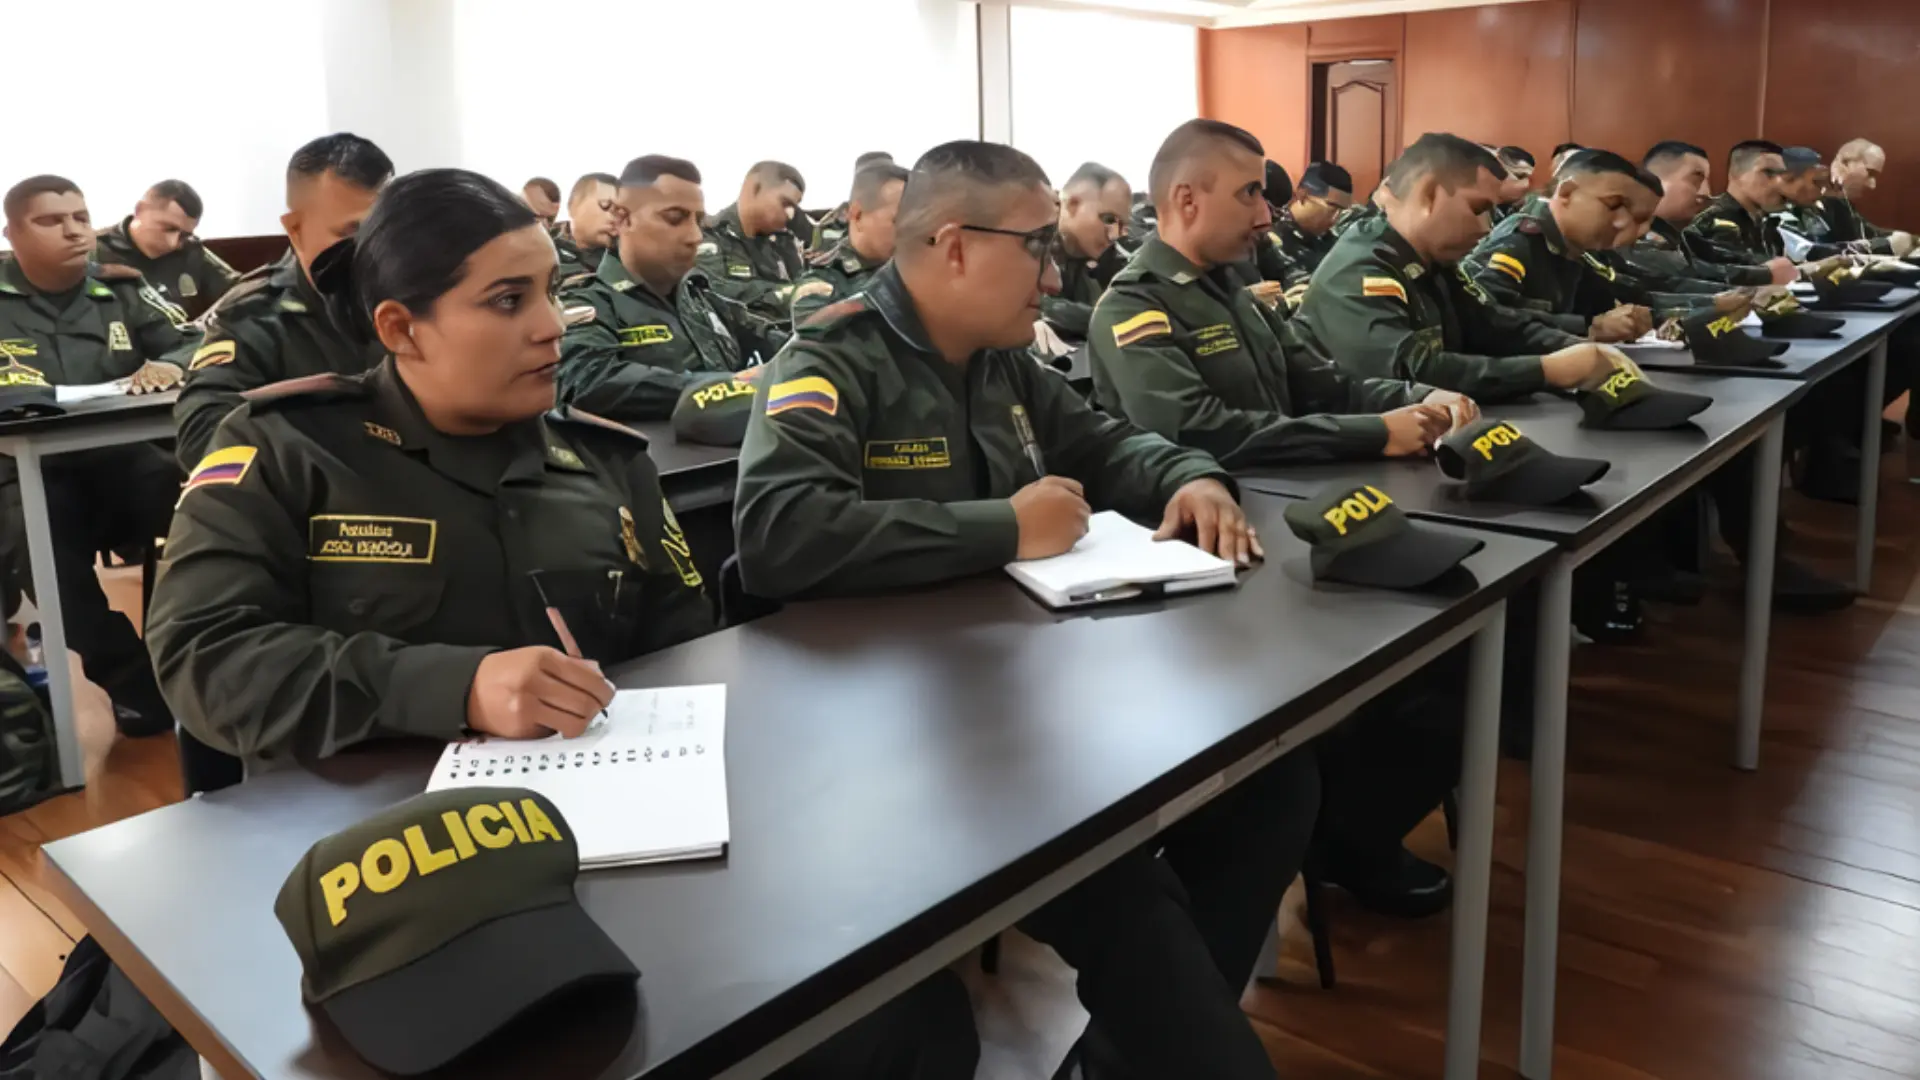
Imagen tomada de El Espectador


  • Especialización en Seguridad Ciudadana: está diseñada para policías que desean liderar procesos de transformación social desde la gestión de la seguridad y la convivencia. A través de una formación integral, el estudiante desarrolla competencias para diseñar, implementar y evaluar estrategias de prevención del delito, fortaleciendo los vínculos entre comunidad e institución.


  • Especialización en Administración Policial: esta formación es clave para quienes tienen responsabilidades directivas o de mando dentro de la Policía Nacional. El programa capacita en el uso eficiente de los recursos institucionales, aplicando principios de la administración pública, liderazgo estratégico y gestión por resultados.


  • Especialización en Inteligencia Estratégica: dirigida a quienes trabajan en áreas de análisis, inteligencia y anticipación del delito, esta especialización profundiza en técnicas de interpretación del entorno, diseño de mapas de riesgo y construcción de alertas tempranas. Es ideal para cargos de alto nivel que requieren visión geopolítica y toma de decisiones bajo presión.


  • Especialización en Investigación Criminal y Judicial: esta especialización fortalece las capacidades de los policías judiciales y de quienes participan activamente en la investigación penal. El enfoque está en la rigurosidad jurídica, la recolección técnica de pruebas y la articulación con el sistema acusatorio colombiano.


  • Especialización en Policía Judicial: está pensada para policías con experiencia en el área judicial que buscan perfeccionar sus competencias como peritos o auxiliares judiciales. El programa se centra en la etapa probatoria del proceso penal y en el fortalecimiento de la cadena de custodia desde la legalidad.


¿Cómo acceder a estas oportunidades de formación?
Imagen tomada de Policía Nacional de Colombia


La Dirección de Educación Policial pone a disposición de los uniformados una ruta clara y accesible para postularse a los diferentes programas técnicos y especializaciones. Estos procesos están diseñados para facilitar la formación continua sin afectar el servicio. A continuación, te contamos los pasos y condiciones más importantes para acceder a esta oferta educativa:


Requisitos generales para el ingreso:


  • Pertenecer a la Policía Nacional de Colombia, ya sea en condición de patrullero, subintendente, intendente u oficial.

     
  • Tener buen rendimiento institucional y no contar con antecedentes disciplinarios graves.

     
  • Contar con la autorización del mando superior, especialmente si se requiere una reubicación o ajuste de funciones por motivo de estudios.

     
  • Cumplir con el perfil del programa, ya sea a nivel académico (por ejemplo, contar con un técnico para aspirar a una especialización) o con experiencia previa en determinada área.


Pasos para postularse:


  1. Consultar la convocatoria vigente: a través del portal oficial de la Dirección de Educación Policial o mediante los canales internos de la Policía, se publican las fechas, programas y cupos disponibles.

     
  2. Diligenciar el formulario de inscripción: este documento debe ser llenado con datos personales, trayectoria institucional y motivación para aplicar al programa.

     
  3. Anexar la documentación solicitada: entre los documentos requeridos pueden estar hojas de vida actualizadas, certificaciones de estudios previos, historial disciplinario y aval del superior inmediato.

     
  4. Presentar pruebas de admisión o entrevistas: si así lo exige el programa. Algunas especializaciones pueden requerir pruebas de conocimientos o evaluaciones psicotécnicas.

     
  5. Esperar la selección y notificación oficial: una vez evaluados los candidatos, se publican las listas de admitidos, junto con el calendario académico y las indicaciones logísticas.


Alternativas de financiación para estudiar si haces parte de la Policía Nacional
Invertir en formación académica puede parecer difícil cuando los recursos son limitados, pero existen múltiples mecanismos que permiten a los policías acceder a estudios técnicos, profesionales o de especialización sin su economía. Descubre a continuación algunas de las alternativas más comunes y accesibles:


Crédito de libranza Bayport: una opción diseñada para ti


Bayport ofrece créditos para miembros de la Policía Nacional. Este crédito se descuenta automáticamente de tu nómina, lo que evita retrasos y facilita la administración mensual. No se requieren codeudores ni trámites complicados. Puedes usar este crédito para pagar estudios técnicos, especializaciones o programas profesionales en instituciones públicas o privadas. Es una alternativa confiable, ágil y transparente que te permite invertir en tu educación sin poner en riesgo tu estabilidad financiera.


ICETEX: créditos educativos con apoyo estatal


Ofrece líneas de crédito para personas que desean financiar sus estudios de pregrado o posgrado, tanto en Colombia como en el exterior. Algunos beneficios incluyen subsidios de sostenimiento, tasas de interés preferenciales y periodos de gracia. Sin embargo, es importante tener en cuenta que este tipo de crédito requiere cumplir ciertos requisitos académicos y socioeconómicos, y puede implicar una deuda a largo plazo que debe asumirse con responsabilidad.


Créditos personales o educativos en entidades financieras


Algunas cooperativas, bancos y entidades financieras en Colombia tienen líneas de crédito en línea para la Policía Nacional específicamente diseñadas para financiar educación. Estos créditos permiten pagar matrículas, materiales y demás costos asociados, con plazos flexibles. No obstante, suelen exigir vida crediticia consolidada o garantías adicionales.


¿Quieres potenciar tu perfil profesional como Policía? ¡Solicita tu crédito de libranza!
Nosotros entendemos que tu compromiso con el país merece respaldo, y sabemos que seguir formándote es parte esencial de tu vocación de servicio. Por eso, queremos acompañarte en ese proceso con un crédito para miembros de la Policía Nacional.


Recuerda que con Bayport no necesitas tener un historial de crédito perfecto. A través de nuestro crédito para policías brindamos una segunda oportunidad a quienes, como tú, tienen estabilidad laboral y un propósito claro: crecer y servir mejor.


La educación no es un gasto, es una inversión en tu presente y en tu futuro profesional. Si ya decidiste que quieres capacitarte, dar el siguiente paso es más fácil con un aliado que conoce tu perfil y cree en tu capacidad.


Solicita hoy mismo tu crédito de libranza con Bayport y da ese impulso que tu carrera necesita. 


*Sujeto a la aplicación de términos y condiciones de viabilidad para el otorgamiento del crédito


Fuentes:

https://policia.edu.co/ 

https://revista.policia.gov.co:8000/en-profundidad/asi-fue-la-evolucion-de-la-educacion-virtual-en-la-policia-nacional

https://www.datos.gov.co/en/w/8p5a-4krh/dneh-mcp2?cur=C8H6OhiEl14&from=roo 

Nota tomada de: Bayport

lunes, 21 de julio de 2025

Guía para exportar productos si eres emprendedor


Aprende los pasos esenciales para exportar como emprendedor: requisitos, documentos y aliados estratégicos. Lleva tu negocio al mercado internacional.

¿Tienes un emprendimiento y sueñas con llevar tus productos más allá de las fronteras? ¿Te preguntas cómo exportar desde Colombia sin perder tiempo ni recursos? Cada vez son más los emprendedores colombianos que ven en el comercio exterior una oportunidad real para crecer, diversificar ingresos y posicionar su marca en nuevos mercados.


Pero exportar no es solo cuestión de voluntad: requiere preparación, conocimiento de las normativas y un respaldo financiero adecuado. En esta guía de Bayport te explicamos paso a paso qué puedes exportar, qué impuestos debes tener en cuenta, cómo alistarte legalmente, y por supuesto, cómo un crédito de libranza puede ayudarte a financiar ese salto internacional. Si estás listo para expandir tu emprendimiento, sigue leyendo. Esto es para ti.


¿Qué se puede exportar de Colombia a otros países?


Si estás emprendiendo y sueñas con llevar tus productos a mercados internacionales, lo primero que debes saber es que Colombia cuenta con una oferta exportable muy diversa. Desde bienes tradicionales hasta productos con valor agregado, existen múltiples sectores en los que podrías participar. Aquí te contamos qué se exporta actualmente y qué oportunidades podrías aprovechar:


  • Productos agrícolas: el café colombiano es uno de los más reconocidos del mundo, pero no es el único. También se exportan flores (especialmente rosas y claveles), banano, cacao fino de aroma, azúcar y aceite de palma. Estos productos tienen alta demanda en Europa, Estados Unidos y Asia, gracias a su calidad y cumplimiento de estándares fitosanitarios.


  • Productos mineros: aunque este no es el campo más común para emprendedores individuales, vale la pena saber que Colombia también exporta petróleo crudo, carbón térmico, oro y plata. Estos bienes, al ser recursos naturales, están sujetos a regulaciones estrictas y suelen requerir alianzas con empresas del sector.


  • Productos industriales: en esta categoría se destacan textiles, confecciones, calzado, cuero y manufacturas de metal. Las micro y pequeñas empresas colombianas han logrado posicionar sus productos por su diseño, calidad y precios competitivos, especialmente en países latinoamericanos, Estados Unidos y España.


  • Productos alimenticios: salsas típicas, arequipe, galletas, snacks, condimentos, mermeladas, productos de panadería congelada y bebidas funcionales tienen buen potencial exportador. Muchos colombianos en el exterior buscan sabores tradicionales, y ese es un nicho con gran valor emocional y comercial.


  • Productos farmacéuticos: medicamentos genéricos, productos de higiene personal (jabones, pañitos, geles antibacteriales), suplementos alimenticios y hasta productos de medicina natural están ganando espacio en mercados como Centroamérica, Perú y Estados Unidos. Eso sí, requieren cumplir con certificaciones estrictas de salud y buenas prácticas de manufactura.


¿Qué impuestos se pagan en Colombia para exportar?

Aunque Colombia promueve la internacionalización de los negocios, los empresarios deben conocer los tributos que pueden impactar el costo total de exportar como emprendedor y, por ende, el precio final del producto. A continuación, te explicamos los principales impuestos relacionados con la actividad exportadora:


Impuesto sobre la renta


Toda empresa o persona natural que exporte productos está obligada a declarar y pagar el impuesto sobre la renta, calculado sobre las utilidades netas obtenidas durante el año gravable. Este tributo no es exclusivo de la exportación, pero sí afecta a quienes generan ingresos por ventas en el exterior. 


La tarifa general en Colombia para personas jurídicas es del 35% (Ley 2277 de 2022), aunque pueden existir tarifas diferenciales o beneficios dependiendo del tipo de empresa y su ubicación. Es fundamental llevar una contabilidad clara y ajustada a la normativa vigente para evitar sanciones.


Impuesto a las ventas (IVA) sobre exportaciones


Aunque en Colombia las exportaciones de bienes están exentas del IVA según el Estatuto Tributario (Artículo 481), esto no significa que estén exentas de declarar. Para gozar de esta exención, se debe contar con toda la documentación que respalde la exportación real (factura, DEX, entre otros), y presentar las declaraciones respectivas. 


Además, si el exportador compra insumos gravados con IVA para producir sus bienes, puede solicitar la devolución del IVA pagado, esto representa un beneficio importante en términos de flujo de caja.


IVA en servicios asociados a la exportación


Los productos como tal estén exentos, pero algunos servicios que se contratan para lograr la exportación sí generan IVA. Es el caso de los servicios de transporte internacional, almacenamiento en zonas francas, seguros de carga o trámites aduaneros. 


Estos servicios están gravados con una tarifa del 19%, que debe ser asumida por el exportador y reflejada en los costos logísticos del proceso. Es clave tener en cuenta este valor al momento de fijar precios y márgenes de utilidad.


¿Qué necesitas tener en cuenta antes de exportar siendo emprendedor?

Exportar puede abrirle grandes puertas a tu negocio, pero no es un paso que se deba tomar a la ligera. Si bien las oportunidades son muchas, también lo son las responsabilidades y costos que implica llevar tus productos a mercados internacionales. Antes de dar el primer paso, ten en cuenta estos aspectos clave:


  • Costos logísticos y operativos: exportar no es solo vender en otro país. Es coordinar transporte internacional, seguros, almacenamiento, trámites aduaneros, certificaciones y más. Todos estos servicios tienen un costo, y muchos de ellos deben cubrirse por adelantado. Por ejemplo, un contenedor marítimo, dependiendo del destino y tipo de carga, puede representar una inversión significativa que impacta tus márgenes. Calcula bien y asegúrate de incluir estos valores en tu estructura de precios.


  • Normativas sanitarias y técnicas del país de destino: cada país tiene exigencias diferentes según el tipo de producto. Si vendes alimentos, por ejemplo, deberás cumplir con registros sanitarios, etiquetas en idioma local, análisis microbiológicos y empaques específicos. Si vendes cosméticos o productos farmacéuticos, también deberás contar con certificaciones. Ignorar estas normas puede ocasionar que tu producto sea rechazado en aduanas, generando pérdidas y mala reputación.


  • Canales de distribución y promoción en el exterior: no basta con enviar el producto: necesitas una estrategia clara para distribuirlo y venderlo. ¿Vas a vender directamente al cliente final? ¿Vas a trabajar con distribuidores o marketplaces? ¿Tienes presupuesto para hacer promoción o traducir tu empaque? Pensar en esto desde el principio evitará improvisaciones y pérdidas.


  • Formalización empresarial: para exportar necesitas estar legalmente constituido como persona natural o jurídica, tener RUT actualizado con la actividad económica correspondiente, contar con un banco intermediario para pagos internacionales y tener clara la trazabilidad tributaria. Si aún estás en etapa informal, lo mejor es asesorarte antes de iniciar este proceso.


Requisitos y documentos necesarios para exportar

Para que una exportación sea legal, segura y sin contratiempos, es imprescindible contar con la documentación adecuada. Cada uno de estos documentos cumple una función específica, desde facilitar los trámites aduaneros hasta acreditar el origen del producto y su valor comercial. A continuación te explicamos los principales documentos que necesitarás como emprendedor exportador:


  • Factura comercial: es el documento base de toda operación de comercio internacional. En ella se detallan los datos del exportador e importador, la descripción precisa de los productos, el valor unitario y total, la moneda de transacción, las condiciones de entrega (Incoterm) y la forma de pago.


  • Lista de empaque (Packing List): este documento acompaña la factura y especifica cómo está empacada la mercancía. Incluye detalles como el número de cajas, peso neto y bruto, dimensiones, contenido por bulto, tipo de embalaje y numeración. La lista de empaque facilita la labor de inspección en las aduanas, permite verificar que no falte mercancía y es clave para que los transportistas manipulen adecuadamente la carga.


  • Certificado de origen: este certificado acredita que los productos exportados han sido fabricados o transformados sustancialmente en Colombia. Es requerido por muchos países para aplicar beneficios arancelarios derivados de tratados de libre comercio (TLC), como los firmados con Estados Unidos, la Unión Europea, o países de la Alianza del Pacífico. Se solicita ante cámaras de comercio o entidades autorizadas por el Ministerio de Comercio, Industria y Turismo.


  • Declaración de exportación (DEX): es un documento obligatorio que debe registrarse en el sistema informático de la DIAN a través del módulo de exportaciones de la VUCE (Ventanilla Única de Comercio Exterior). La DEX contiene toda la información técnica, tributaria y logística del envío, y es el principal soporte para legalizar la salida de mercancías del país. Sin esta declaración, ningún producto puede salir formalmente de Colombia.


  • Documento de transporte (BL, AWB o CRT): dependiendo del medio de transporte utilizado, deberás contar con uno de estos documentos: el Bill of Lading (BL) para transporte marítimo, el Air Waybill (AWB) para transporte aéreo, o la Carta de Porte (CRT) para transporte terrestre. 


Paso a paso para poder exportar tus productos

Si eres emprendedor y estás dando tus primeros pasos en el comercio internacional, esta guía te servirá para entender qué necesitas hacer en cada etapa:


Registrarse como exportador ante la DIAN


El primer paso es formalizar tu condición como exportador ante la Dirección de Impuestos y Aduanas Nacionales (DIAN). Para ello, debes estar inscrito en el RUT con la actividad económica correspondiente al comercio exterior. También se exige presentar la fotocopia de tu cédula (si eres persona natural), el registro mercantil vigente y el certificado de existencia y representación legal (si eres persona jurídica). Este registro habilita a tu empresa para realizar operaciones de exportación de manera legal.


Obtener una licencia de exportación (cuando aplique)


No todos los productos requieren licencia, pero si estás exportando bienes regulados (como animales vivos, productos químicos, flora silvestre o patrimonio cultural), deberás tramitar una licencia de exportación. Este documento acredita que cumples con las condiciones sanitarias, ambientales o de control necesarias para exportar. La solicitud se hace a través de la Ventanilla Única de Comercio Exterior (VUCE), anexando los certificados exigidos por la autoridad competente para tu tipo de producto.


Presentar la Declaración de Exportación (DEX)


Antes de enviar cualquier producto, debes declarar oficialmente la mercancía ante la DIAN. Esto se hace mediante el sistema informático de la VUCE, donde se diligencia la Declaración de Exportación (DEX). Allí se indican datos como el código del producto, su descripción, cantidad, valor FOB, impuestos asociados (si los hay), tipo de transporte y país de destino. Esta declaración es obligatoria para que la mercancía pueda salir del país y debe estar validada antes del embarque.


Sacar el producto del país con el acompañamiento de un agente de carga


Una vez cumplidos los trámites anteriores, debes contratar un agente de carga internacional (freight forwarder) que te apoye con la logística de transporte y la gestión documental ante las autoridades aduaneras. Este profesional se encarga de coordinar el embarque, consolidar la carga si es necesario, entregar los documentos al transportista y asegurar que tu producto llegue al puerto o aeropuerto de destino en las condiciones pactadas. 


¡Impulsa tu emprendimiento y tus productos con tu crédito de libranza Bayport!


Solicita tu crédito en línea | Bayport Colombia


Si haces parte del sector público, fuerzas militares, policía o eres pensionado y estás listo para dar el salto hacia la exportación, pero necesitas capital para cubrir trámites, licencias, transporte o producción, ¡nuestro crédito de libranza puede ser el impulso que estás buscando!


Con Bayport puedes acceder a un crédito de libranza para libre inversión con descuento por nómina o mesada, diseñado para ti. ¿Qué te ofrecemos?


  • Montos de hasta $130 millones COP, según tu capacidad de pago


  • Plazos de hasta 144 meses para que tu flujo de caja no se vea afectado


  • Acompañamiento personalizado durante todo el proceso


No importa si apenas estás comenzando o si ya tienes un producto listo para el mercado internacional. Lo importante es que, a través del préstamo por libranza, podrías contar con una fuente de ingresos estable y el respaldo de una entidad que entiende tus necesidades.


Ahora que sabes cómo puedes exportar tu producto a otro país, da el siguiente paso con seguridad. ¡Contáctanos y solicita tu crédito de libranza en Colombia con Bayport!


*Sujeto a la aplicación de términos y condiciones de viabilidad para el otorgamiento del crédito


Fuentes: 


https://procolombia.co/colombiatrade/exportador/exportar-desde-colombia

https://omegaflexitank.com/como-exportar-desde-colombia/

Nota tomada de: Bayport

martes, 15 de julio de 2025

Diferencias clave entre ingresos activos y pasivos

Los ingresos activos requieren tu tiempo y trabajo constante; los pasivos generan dinero de forma automática. Descubre cómo combinar ambos. Lee más.

¿Alguna vez has sentido que el dinero se va más rápido de lo que llega? ¿Te has preguntado si existe una forma más eficiente de organizar tus ingresos sin depender exclusivamente de tu salario o pensión? Si tu respuesta es sí, es momento de hablar de algo que puede marcar un antes y un después en tu estabilidad financiera: entender la diferencia entre los ingresos pasivos y activos.


Saber de dónde proviene tu dinero, cómo se genera y qué tan sostenible es en el tiempo no es solo cosa de expertos. Es una herramienta real para tomar mejores decisiones, planear con inteligencia y acercarte con confianza a metas como tener tu casa propia, ahorrar para la jubilación o emprender sin miedo. 


En este artículo de Bayport te explicamos, de manera clara y práctica, cómo funcionan estos dos tipos de ingresos, por qué es importante combinarlos y qué puedes hacer desde hoy para mejorar tu bienestar económico. ¡Alista lápiz y papel y toma nota!


¿En qué se diferencian los ingresos pasivos y los activos?


Cuando se habla de finanzas personales y planeación económica, es común encontrar la clasificación de los ingresos en dos grandes categorías: activos y pasivos. Esta distinción permite comprender de dónde proviene el dinero que recibes, cómo lo generas y qué tanto depende tu estabilidad económica del tiempo que le dedicas al trabajo. 


Ambos tipos de ingresos hacen parte del sistema de generación de riqueza de cualquier persona. La diferencia esencial radica en el nivel de esfuerzo y presencia constante que requiere cada uno:


Ingresos pasivos


Se caracterizan por provenir de activos o actividades que, una vez estructuradas o ejecutadas, generan dinero de manera recurrente sin necesidad de una participación activa constante. Esto incluye las rentas que obtienes por arrendar una vivienda, las ganancias por inversiones en fondos o acciones, los intereses generados por cuentas de ahorro, CDT o dividendos empresariales, etc.


Aunque requieren una inversión inicial, de tiempo, dinero o conocimiento, una vez consolidados, operan de forma autónoma. No se trata de ingresos “sin esfuerzo”, sino de ingresos que ya no dependen de tu trabajo diario, y por eso representan una herramienta útil para construir estabilidad financiera a mediano y largo plazo.


Ingresos activos


Corresponden al dinero que recibes como resultado directo de tu trabajo y del tiempo que le dedicas a una actividad productiva. Es el caso del salario que recibes como empleado, los honorarios como profesional independiente o las comisiones que obtienes por ventas realizadas. En todos estos escenarios, existe una relación directa: si dejas de trabajar, dejas de recibir ingresos.


Este tipo es el más común y el que representa la base financiera de la mayoría de las personas. A pesar de que requiere una presencia constante, ofrece previsibilidad en el corto plazo y está vinculado a tu desempeño. Sin embargo, depender únicamente de ingresos activos puede generar vulnerabilidad económica en caso de enfermedad, desempleo o retiro, por lo que suele ser recomendable complementarlos con fuentes pasivas a lo largo del tiempo.


Ventajas de los ingresos pasivos

Aunque requieren una inversión inicial de tiempo, dinero o conocimientos, su potencial a largo plazo es significativo. Estas son algunas de sus principales ventajas:


  • Autonomía financiera a largo plazo: al no depender de tu trabajo diario, los ingresos pasivos permiten mantener estabilidad económica incluso en etapas donde ya no estás laboralmente activo, como la jubilación.


  • Aprovechamiento del tiempo: una vez que el activo está en marcha (una propiedad en arriendo, una inversión o un contenido digital), puedes generar dinero mientras te dedicas a otras actividades, sin necesidad de estar presente constantemente.


  • Posibilidad de crear múltiples fuentes de ingreso: los ingresos pasivos se pueden diversificar. Es posible recibir rentas de diferentes propiedades, dividendos de varias acciones o intereses de distintos productos financieros, reduciendo así la dependencia de una única fuente.


  • Respaldo en momentos de emergencia: si por alguna razón tus ingresos activos se detienen (enfermedad, desempleo, licencia), los pasivos pueden ayudarte a sostener tus gastos esenciales sin desestabilizar tus finanzas.


  • Potencial de crecimiento sin límite de tiempo: mientras que los ingresos activos suelen estar limitados por tu capacidad de trabajo y tiempo disponible, los pasivos pueden continuar creciendo, escalando y generando valor incluso durante décadas.


Ventajas de los ingresos activos

Aunque hoy en día se habla mucho de los ingresos pasivos como ideal de libertad financiera, no podemos subestimar el valor que tienen los ingresos activos en la vida cotidiana. Son la base económica sobre la cual la mayoría de personas construye su estabilidad y su rutina financiera. Estas son algunas de sus ventajas más relevantes:


  • Estabilidad mensual y previsibilidad: los ingresos activos, como el salario o los honorarios fijos, permiten planificar el presupuesto mensual con mayor certeza. Saber exactamente cuánto recibes cada mes facilita la organización de tus gastos y compromisos financieros.


  • Acceso a beneficios laborales y seguridad social: al estar generalmente ligados a un contrato de trabajo o prestación de servicios, los ingresos activos suelen incluir aportes a salud, pensión, cesantías y otros derechos adquiridos. Esto les da un respaldo legal y social adicional.


  • Crecimiento profesional progresivo: cuando trabajas activamente, tienes la posibilidad de ascender, mejorar tu perfil, cambiar de empleo o negociar mejores condiciones. Tu ingreso puede aumentar en la medida en que desarrollas nuevas habilidades y demuestras tu desempeño.


  • Liquidez inmediata: el ingreso activo suele recibirse de forma regular (quincenal o mensual), lo cual lo convierte en una fuente de liquidez rápida para atender necesidades del día a día, imprevistos o pequeños proyectos personales sin tener que esperar rendimientos o plazos.


  • Conexión con tu propósito o vocación: muchas personas encuentran en su trabajo diario no solo una fuente de ingreso, sino también una forma de aportar, crecer, enseñar o servir. Esa realización también tiene un valor que va más allá del dinero.


Importancia de diversificar tus ingresos

Apoyarse exclusivamente en una sola fuente de ingresos, por sólida que parezca, es un riesgo financiero. La diversificación no solo es una estrategia para quienes tienen grandes patrimonios: también es una práctica inteligente para personas con ingresos estables, como pensionados, empleados públicos o miembros de las fuerzas armadas. Mezclar ingresos activos y pasivos te permite enfrentar mejor los imprevistos y construir una vida más segura y planificada.


Aquí te explicamos por qué diversificar tus fuentes de ingreso puede ser un paso fundamental en tu bienestar financiero:


  • Reduces tu vulnerabilidad: si pierdes tu empleo o se suspende tu pensión temporalmente, tener otra fuente de ingreso (como una inversión o un arriendo) puede ayudarte a mantener el equilibrio financiero.

     
  • Mejoras tu capacidad de ahorro: al contar con más de una entrada de dinero, puedes separar parte de tus ingresos para construir un fondo de emergencias o alcanzar metas como viajar, estudiar o comprar vivienda.

     
  • Te preparas para el retiro: muchos ingresos activos no se mantienen para siempre. Tener una fuente pasiva desde hoy te dará respaldo cuando llegue el momento de dejar de trabajar o disminuir tu ritmo laboral.

     
  • Tienes más libertad para decidir: si tu ingreso activo no te satisface o no se ajusta a tu estilo de vida, contar con otras entradas te da margen de maniobra para cambiar de empleo, emprender o incluso estudiar algo nuevo.

     
  • Creas patrimonio a largo plazo: puedes generar ingresos pasivos de activos como propiedades, negocios digitales o inversiones. Estos no solo generan ingresos, sino que también aumentan tu patrimonio con el tiempo.


¿Cómo generar ingresos pasivos y activos?

Existen diferentes formas, accesibles para muchas personas, que permiten iniciar tanto en ingresos activos como pasivos, sin necesidad de grandes capitales ni riesgos desproporcionados. A continuación te compartimos algunas ideas para empezar:


Opciones para generar ingresos activos:


  • Buscar empleos por prestación de servicios: además de tu salario o pensión, puedes ofrecer tus habilidades profesionales o técnicas como freelancer o asesor en áreas específicas (clases, redacción, contabilidad, oficios técnicos).

     
  • Emprender un negocio propio: montar un emprendimiento pequeño (venta de productos, servicios a domicilio, cocina desde casa) puede ser una forma de generar ingresos constantes con tu tiempo y esfuerzo.

     
  • Trabajos por horas o tiempo parcial: si tienes disponibilidad, puedes encontrar oportunidades temporales o por encargo, como cuidado de personas mayores, apoyo en eventos o labores de apoyo administrativo.


Opciones para generar ingresos pasivos:


  • Invertir en CDT o fondos de inversión: son productos financieros que, con una inversión inicial, generan rendimientos periódicos sin requerir gestión activa diaria.

     
  • Arriendo de bienes (viviendas, parqueaderos, locales): si tienes un espacio disponible, ponerlo en arriendo puede darte un ingreso mensual fijo sin demasiadas gestiones.

     
  • Contenido digital o cursos: si tienes conocimientos valiosos, puedes crear un curso en línea, escribir un ebook o abrir un canal educativo en YouTube. Una vez publicado, puede generar ingresos residuales.

     
  • Participación en cooperativas o fondos solidarios: algunas entidades ofrecen dividendos anuales a sus asociados, lo cual puede convertirse en una fuente de ingreso adicional sin riesgo alto.


¿El secreto? No necesitas hacerlo todo a la vez. Puedes comenzar por identificar una opción viable para ti y construir desde allí. Lo importante es mantener una mentalidad activa, consciente y con metas claras. Tu estabilidad financiera no tiene que depender solo de un ingreso. Tú puedes diversificar, crecer y decidir con libertad.


Amplía tus conocimientos en educación financiera

En Bayport creemos que tomar decisiones informadas sobre tus ingresos no solo mejora tu bolsillo, sino tu tranquilidad. Por eso, además de ofrecerte soluciones de crédito por libranza claras y confiables, queremos acompañarte en tu camino de aprendizaje financiero.


Si después de leer este artículo te quedaste pensando en cómo fortalecer tus finanzas, te invitamos a completar nuestro curso gratuito y en línea: “Conceptos de finanzas para no financieros”, disponible haciendo clic aquí. En este espacio, aprenderás a identificar tipos de ingresos, planificar mejor tu dinero, tomar decisiones acertadas y construir hábitos financieros sostenibles.


No importa si estás empezando tu camino financiero o si ya llevas años trabajando o pensionado: nunca es tarde para aprender a manejar mejor tu dinero y acercarte a tus metas personales. En Bayport te acompañamos no solo con crédito por libranza en línea, sino con herramientas reales para construir el futuro que deseas.


*Sujeto a la aplicación de términos y condiciones de viabilidad para el otorgamiento del crédito


Fuentes:

https://www.bbva.com/es/salud-financiera/descubre-las-diferencias-entre-ingresos-pasivos-e-ingresos-activos/

https://www.bankinterconsumerfinance.com/blog/educacion-financiera/diferencia-entre-ingresos-activos-y-pasivos

Nota tomada de: Bayport

jueves, 10 de julio de 2025

Nuevos descuentos en la mesada pensional: ¿a quiénes aplica?


Los nuevos descuentos en la mesada pensional aplican a quienes reciben más de 10 SMMLV. Descubre si te afecta y cómo calcular el valor a descontar.

¿Eres pensionado y has escuchado sobre nuevos descuentos en tu mesada? ¿Te preocupa cómo podrían afectar tus finanzas? A partir de julio de 2025, entra en vigencia una nueva medida que implica descuentos adicionales para ciertos grupos de pensionados y trabajadores, según su nivel de ingresos. La decisión, anunciada por el Gobierno Nacional, ha generado inquietud en quienes dependen de estos recursos para su sustento diario.


En esta guía de Bayport  te explicamos en qué consisten estos descuentos, a quiénes aplican, desde cuándo se harán efectivos y cómo prepararte para mantener el control de tus finanzas personales. Si eres pensionado o estás próximo a serlo, esta información te será clave para tomar decisiones con tranquilidad y respaldo.


¿Cuáles son los nuevos descuentos en la mesada pensional y a quiénes afecta?


Los nuevos descuentos en la mesada pensional, establecidos por la Ley 2381 de 2024, son una medida implementada por el Estado colombiano con el fin de fortalecer el “Pilar Solidario” del sistema pensional. Estos descuentos se aplicarán de manera automática sobre la mesada de los pensionados que cumplan con ciertos criterios de ingreso. A continuación, te explicamos cómo se aplican:


Descuento del 1%


Los pensionados que reciban entre 10 y 20 SMLMV verán un descuento del 1% sobre su mesada pensional. 


Descuento del 2%


Los pensionados que reciban más de 20 SMLMV tendrán un descuento del 2% sobre el valor de su mesada. 


Estos descuentos aplicarán a todos los pensionados, independientemente de si están en Colpensiones o en fondos privados. Estos montos se descontarán directamente de la pensión mensual y se destinarán al fondo administrado por el Ministerio de Hacienda.


¿Desde cuándo empieza a regir esta medida?


La medida de los nuevos descuentos en la mesada pensional de 2025 comenzará a aplicarse desde el 1 de julio de este año. A partir de esa fecha, todos los pensionados que se encuentren en los rangos establecidos por la reforma pensional deberán realizar los aportes automáticos al Fondo de Solidaridad Pensional. 


Ejemplos prácticos de descuentos del 1% y 2% en tu mesada pensional

Para que veas con claridad cómo impactarán estos nuevos aportes en tu bolsillo, a continuación te compartimos dos ejemplos basados en el salario mínimo legal vigente (SMLMV) de $1.623.500 COP:


Descuento del 1%: con un pensionado cuya mesada es equivalente a 15 SMLMV.


  • Cálculo de la mesada: 15 × 1.623.500 COP = $24.352.500 COP


  • Aporte al Fondo de Solidaridad Pensional (1%): $24.352.500 COP × 0,01 = $243.525 COP


  • Mesada neta después del descuento: $24.352.500 COP – $243.525 COP = $24.108.975 COP


En este escenario, el aportante sigue recibiendo más de 23 millones de pesos mensuales, a pesar de la retención.


Descuento del 2%: ahora veamos el caso de un pensionado con una mesada de 25 SMLMV.


  • Cálculo de la mesada: 25 × $1.623.500 COP = $40.587.500 COP


  • Aporte al Fondo de Solidaridad Pensional (2 %): $40.587.500 COP × 0,02 = $811.750 COP


  • Mesada neta después del descuento: $40.587.500 COP – $811.750 COP = $39.775.750 COP


Aun después del descuento del 2%, el pensionado conserva más de 39 millones de pesos para su uso personal. 


¿Qué pasa con los que siguen laborando?

Así como los pensionados, la reforma pensional también afecta a los trabajadores activos en Colombia, quienes deberán realizar aportes al Fondo de Solidaridad Pensional. La medida establece un aporte progresivo dependiendo del Ingreso Base de Cotización (IBC) de cada trabajador. Los aportes, según el Ingreso Base de Cotización (IBC), son los siguientes:


  • Entre 4 y 7 salarios mínimos legales vigentes (SMLMV): en este rango deberán aportar el 1,5% de su IBC al Fondo de Solidaridad Pensional. Este descuento se aplicará directamente sobre el salario mensual.


  • Entre 7 y 11 salarios mínimos legales vigentes (SMLMV): en este caso, el aporte será del 1,8% sobre el IBC, lo que representa un esfuerzo adicional para aquellos trabajadores con un ingreso intermedio.


  • Entre 11 y 19 salarios mínimos legales vigentes (SMLMV): deberán aportar el 2,5% de su IBC, un porcentaje mayor conforme aumenta el nivel de ingresos, lo cual refleja el esfuerzo progresivo del sistema.


  • Entre 19 y 20 salarios mínimos legales vigentes (SMLMV): los trabajadores con salarios en este rango tendrán que aportar el 2,8%, continuando con el esquema progresivo de la reforma pensional.


  • Más de 20 salarios mínimos legales vigentes (SMLMV): aquellos que ganen más de 20 SMLMV deberán aportar el 3,0% de su IBC al Fondo de Solidaridad Pensional, esto representa el aporte más alto dentro de la nueva reforma.


Esta medida de aportes progresivos se aplicará de manera automática, lo que significa que los trabajadores no tendrán que hacer trámites adicionales, sino que los aportes se descontarán directamente de su salario, como una contribución obligatoria a este fondo. 


Recomendaciones para organizar sus finanzas ante los cambios

Con la implementación de los nuevos descuentos en la mesada pensional, es fundamental tomar el control de tus finanzas personales para que estos ajustes no impacten tu bienestar. A continuación, te compartimos algunos consejos clave para adaptarte:


  • Haz un nuevo presupuesto mensual: el primer paso es revisar con exactitud cuánto estás recibiendo actualmente y compararlo con tus gastos habituales. Usa herramientas simples, como una hoja de cálculo o una libreta, y clasifica tus ingresos y egresos. El objetivo es que puedas visualizar en qué se va tu dinero y ajustar tus gastos de acuerdo con tu nueva realidad económica, sin sacrificar lo esencial.


  • Clasifica tus gastos en esenciales y no esenciales: no todos los gastos tienen el mismo peso. Es importante diferenciar entre lo que realmente necesitas y lo que puede esperar. Los gastos esenciales incluyen vivienda, alimentación, salud y transporte. Por otro lado, los gastos no esenciales, como suscripciones digitales, salidas frecuentes o compras impulsivas, pueden ser revisados o incluso eliminados temporalmente. Esta clasificación te permitirá priorizar y liberar recursos que antes pasaban desapercibidos.


  • Evalúa si tienes deudas activas: si actualmente estás pagando otros créditos, tarjetas o compras a plazos, es fundamental revisar en qué condiciones estás endeudado. Verifica los intereses, plazos y montos de las cuotas. Si estás destinando una parte importante de tu ingreso al pago de deudas, considera la posibilidad de consolidarlas en un solo crédito de libranza. Este tipo de crédito, como el que ofrece Bayport, te permite unificar tus compromisos con tasas fijas, plazos amplios y descuento directo por nómina o mesada.


  • Evita recurrir a créditos informales: en momentos de necesidad financiera, muchos pensionados caen en manos de prestamistas informales que ofrecen dinero rápido, pero con intereses abusivos o condiciones poco claras. Esto puede llevarte a un ciclo de sobreendeudamiento difícil de controlar. Si necesitas liquidez, busca opciones reguladas, como los créditos de libranza que Bayport ofrece de manera transparente, segura y con acompañamiento constante durante todo el proceso.


  • Apóyate en herramientas de educación financiera: el conocimiento es una de tus mejores herramientas. Aprender conceptos como planificación, ahorro, inversión y manejo del crédito te permite tomar decisiones más acertadas y evitar errores comunes. En Bayport te acompañamos con nuestro curso gratuito en línea “Finanzas para no financieros”, diseñado para enseñarte, paso a paso, cómo organizar tu dinero, planear tus metas y fortalecer tu salud financiera. Puedes acceder a él desde nuestra web oficial: www.bayportcolombia.com/educacion-financiera


¿Eres pensionado? ¡Solicita tu crédito de libranza con Bayport!

En Bayport entendemos que cada ajuste en tu mesada puede generar incertidumbre, especialmente cuando ya tienes compromisos asumidos o planes en marcha. Por eso, te ofrecemos soluciones financieras diseñadas especialmente para ti, con condiciones claras, sin cobros ocultos y con total respaldo.


Nuestro crédito de libranza para pensionados te permite acceder a montos de hasta 130 millones de pesos, con plazos amplios de pago, descuento directo desde tu mesada y acompañamiento personalizado en cada etapa. Ya sea que necesites reorganizar tus finanzas, consolidar deudas o darle vida a ese proyecto personal que vienes posponiendo, estamos aquí para ayudarte a lograrlo.


Porque en Bayport creemos que cada pensión representa años de servicio y esfuerzo. Y cada sueño que tengas hoy merece una herramienta confiable para hacerlo realidad.


*Sujeto a la aplicación de términos y condiciones de viabilidad para el otorgamiento del crédito
 

Fuentes:


https://www.eltiempo.com/economia/finanzas-personales/pensionados-en-colombia-estos-seran-los-descuentos-en-la-mesada-a-partir-de-julio-de-2025-3433940   

https://www.lafm.com.co/economia/pensionados-en-colombia-tendran-descuentos-en-su-mesada-desde-julio-de-2025 

Nota tomada de: Bayport

martes, 17 de junio de 2025

¿Cómo solicitar la pensión de jubilación para docentes oficiales?


Docentes oficiales pueden solicitar su pensión cumpliendo requisitos de edad y tiempo de servicio. Descubre el paso a paso para asegurar tu retiro. Lee +

¡Si eres docente oficial y el momento para retirarte está cerca, este artículo de Bayport es para ti! Nosotros entendemos que la pensión de jubilación es un paso vital en tu carrera, y por eso hemos diseñado una guía completa para que la transición sea lo más sencilla posible. Aquí encontrarás todo lo que necesitas saber: desde los distintos tipos de pensión a los que puedes acceder, hasta los documentos y requisitos específicos, y el proceso paso a paso para presentar tu solicitud. Deja atrás la incertidumbre y prepárate para dar este importante paso con confianza.


Tipos de pensiones para docentes oficiales


Cada tipo de pensión está destinado a cubrir situaciones específicas relacionadas con la jubilación, invalidez o fallecimiento del docente, y cada una tiene requisitos y condiciones particulares. A continuación, te explicamos en detalle los tres tipos más comunes de pensión para docentes oficiales en Colombia:


Pensión de jubilación ordinaria


Es la más común entre los docentes que han cumplido con los requisitos de edad y tiempo de servicio establecidos por la ley. Este tipo de pensión está pensada para aquellos docentes que terminan su carrera laboral y desean obtener un sustento económico estable durante su jubilación. 


Si cumplen con los requisitos, los profesores podrán acceder a un pago mensual que representa el 75% de su promedio salarial en el último año de trabajo. Este cálculo incluye todas las prestaciones y beneficios obtenidos durante su tiempo en el servicio educativo. 


Es importante destacar que, para quienes no cumplen con los requisitos de edad, existe la posibilidad de acceder a pensiones anticipadas bajo ciertos criterios establecidos por el FOMAG, aunque los porcentajes de las pensiones pueden variar dependiendo de los años de servicio y la edad al momento de la solicitud.


Pensión por invalidez


Está diseñada para proteger a los docentes que, por razones de salud o accidente, pierden un porcentaje de su capacidad para ejercer su labor. Este tipo de pensión se otorga cuando un docente sufre una incapacidad permanente que le impide trabajar y cumplir con sus responsabilidades como educador. 


El monto de la pensión por invalidez corresponde al 100% de su salario base, lo que asegura que la persona no vea afectada su calidad de vida debido a la pérdida de ingresos por incapacidad. Es un respaldo crucial para los docentes que enfrentan accidentes o enfermedades graves que afectan su capacidad para seguir trabajando, garantizando así un ingreso estable mientras atraviesan una situación difícil.


Pensión de sobrevivientes


Se otorga a los beneficiarios de un docente fallecido, garantizando un apoyo económico a sus seres queridos cuando él ya no está presente para proveerlo. Esta pensión se concede a parejas, hijos, padres o cualquier otro dependiente económico que demuestre su vinculación con el docente y su dependencia financiera. 


El monto de la pensión de sobrevivientes se determina dependiendo de la cantidad de beneficiarios y el promedio de salario del docente fallecido. En general, el monto que reciben los beneficiarios es proporcional al número de personas que dependen del docente y a la antigüedad de la cotización al FOMAG. 


Además, este tipo de pensión puede aplicarse a los casos de fallecimiento tanto por causas naturales como accidentales, garantizando el sustento de la familia en momentos difíciles. 


Conoce los beneficios que tienen los docentes por pertenecer al magisterio colombiano


Requisitos y documentos para pensionarte como docente oficial

Para acceder a la pensión de jubilación para docentes, invalidez o sobrevivientes como docente oficial en Colombia, es esencial cumplir con lo siguiente:


Pensión de jubilación ordinaria


  • Requisitos


  • Edad mínima: 55 años para hombres y 50 años para mujeres.


  • Tiempo de servicio: mínimo de 20 años de servicio como docente oficial, continuos o no, prestados al servicio del Estado.


  • Afiliación al FOMAG: debió estar afiliado al FOMAG durante todo el tiempo de servicio.


  • Documentos requeridos


  • Documento de identidad: cédula de ciudadanía ampliada y legible.


  • Registro civil de nacimiento: original o copia autenticada legible.


  • Certificado de historia laboral y salarial: emitido por la Secretaría de Educación correspondiente.


  • Manifestación expresa: en el que especifique si devenga o no otra pensión.

     
  • Certificado de entidades administradoras de pensión: indicando si se encuentra o no pensionado por otras entidades.


Pensión por invalidez


  • Requisitos


  • Pérdida de capacidad laboral: debe ser igual o superior al 75%, certificada por un dictamen médico expedido por la entidad competente.


  • Tiempo de servicio: mínimo de 10 años de servicio como docente oficial.


  • Afiliación al FOMAG: debe estar afiliado al FOMAG durante todo el tiempo de servicio.


  • Documentos requeridos


  • Documento de identidad: cédula de ciudadanía ampliada y legible.


  • Registro civil de nacimiento: original o copia autenticada legible.


  • Dictamen médico: que certifique el grado de invalidez.


  • Certificado de historia laboral y salarial: emitido por la Secretaría de Educación correspondiente.


  • Manifestación expresa: si devenga o no otra pensión.


Pensión de sobrevivientes


  • Requisitos


  • Dependencia económica: los beneficiarios deben demostrar su dependencia económica del docente fallecido.


  • Tiempo de servicio del docente fallecido: debe haber cotizado al FOMAG durante al menos 50 semanas en los tres años anteriores a su fallecimiento.


  • Afiliación al FOMAG: el docente fallecido debe haber estado afiliado al FOMAG durante todo el tiempo de servicio.


  • Documentos requeridos


  • Documento de identidad del docente fallecido: cédula de ciudadanía ampliada y legible.


  • Registro civil de defunción: original o copia autenticada legible.


  • Documentos de identidad de los beneficiarios: cédula de ciudadanía ampliada y legible.


  • Registro civil de nacimiento de los beneficiarios: original o copia autenticada legible.


  • Certificado de historia laboral y salarial: emitido por la Secretaría de Educación correspondiente.


  • Publicación de edictos: en los medios establecidos por la ley.


  • Manifestación expresa de dependencia económica: de los hijos, padres o hermanos inválidos.


Doble pensión a docentes, ¿cómo funciona?


Paso a paso para solicitar tu pensión


Solicitar la pensión de jubilación para profesores, ya sea ordinaria, por invalidez o de sobrevivientes, puede parecer un proceso complejo, pero con los pasos correctos y la documentación adecuada, podrás avanzar sin inconvenientes. A continuación, te explicamos de manera detallada cómo realizar este trámite:


  • Ingresa al Sistema Humano en Línea, haciendo clic aquí y completa los datos de acceso que te solicitan (número de identificación y contraseña).
  • Cuando entres a la plataforma, te aparecerá un menú con siete diferentes opciones; de entre ellas debes darle clic al botón que dice “trámite, prestaciones”. Este a su vez se desplegará en un menú con otras tres opciones, de entre las alternativas que el sistema te ofrece debes seleccionar la que dice “pensiones”.

Imagen tomada de Fomag


  • Esta opción te conducirá a otro apartado en el que podrás iniciar la solicitud haciendo clic en la opción “solicitar prestación” y luego en “trámite normal”. Cuando llenes los datos que te solicita y le des clic al botón “gestionar”, la plataforma desplegará un formulario que deberás completar según sea tu caso.

Imagen tomada de Fomag


  • Después de llenar el formato, solo debes dar clic en el botón “continuar proceso”. Cuando aceptes las políticas de tratamiento de datos e información personal, el portal te permitirá comenzar a subir los documentos de solicitud de pensión para docentes. La mayoría de ellos ya te los especificamos anteriormente; sin embargo, algunos de ellos pueden variar si las condiciones de tu caso son diferentes, por ejemplo, si deseas obtener una pensión por invalidez o de sobreviviente. 

Imagen tomada de Fomag


  • Cuando termines de subir la documentación en formato digital, le das clic en “aceptar” y de este modo tu solicitud será enviada a la Secretaría de Educación correspondiente para su validación.    

Imagen tomada de Fomag


Para conocer en qué etapa se encuentra tu proceso de solicitud, debes entrar nuevamente al Sistema Humano en Línea del FOMAG. Allí sigues los 3 primeros pasos, pero, en lugar de darle clic al botón que dice “solicitar prestación”, vas a dar clic en el que dice “proceso”. De esta manera, la plataforma te desplegará un menú en el que podrás comprobar en qué etapa se encuentra tu solicitud, si algún documento fue rechazado o si tu solicitud ha sido aceptada.

Imagen tomada de Fomag


Bayport: el aliado financiero de los docentes inscritos al FOMAG

Los profesores no solo merecen una jubilación tranquila, sino también la oportunidad de disfrutar de un futuro financiero estable y sin preocupaciones. Por eso, con nuestro crédito de libranza, los docentes inscritos al FOMAG tienen la oportunidad de acceder a una financiación confiable, segura y ajustada a sus necesidades. ¿Cómo lo logramos?


  • Descuento directo de nómina o pensión: nuestro crédito para pensionados y docentes públicos se paga mediante descuento automático de tu nómina o pensión, lo que significa que no tendrás que preocuparte por fechas de vencimiento. Este sistema simplifica tu vida financiera, asegurando pagos puntuales y evitando los retrasos o recargos.


  • Montos ajustados a tu capacidad de pago: ofrecemos préstamos de hasta 130 millones COP con plazos flexibles que se adaptan a tus necesidades. Ya sea para consolidar deudas, emprender un negocio o financiar algún proyecto personal, podemos ofrecerte una solución que te permita avanzar sin sobresaltos.


  • Asesoría personalizada: sabemos que cada docente tiene necesidades financieras distintas, por lo que nuestro equipo de asesores está a tu disposición para guiarte en cada paso del proceso. 


  • Proceso sencillo: con Bayport, solicitar un préstamo para pensionados es fácil. Todo el proceso se realiza en línea, desde la solicitud hasta la aprobación, lo que te permite acceder al financiamiento sin complicaciones ni tiempos de espera eternos.


Si eres docente oficial y estás inscrito al FOMAG, no dejes pasar la oportunidad de optimizar tus finanzas con nuestro respaldo. Solicita tu crédito de libranza hoy mismo y aprovecha las condiciones únicas que tenemos para ti. ¡Estamos para ayudarte a que tu futuro financiero sea tan brillante como el trabajo que realizas día a día!


*Sujeto a la aplicación de términos y condiciones de viabilidad para el otorgamiento del crédito
 

Fuentes:


https://www.fomag.gov.co/wp-content/uploads/2024/11/Guia-de-Usuario-Gestion-Pensiones_Docente.pdf 


https://bogota.gov.co/servicios/guia-de-tramites-y-servicios/pension-de-jubilacion-para-docentes-oficiales 


https://www.fomag.gov.co/preguntas-frecuentes/ 

Nota tomada de: Bayport

lunes, 9 de junio de 2025

Insolvencia financiera: ¿qué es y cómo evitar este estado?


La insolvencia puede afectar gravemente tus finanzas si no actúas a tiempo. Descubre cómo identificar señales de alerta y  medidas de prevención.

Sentirse atrapado bajo el peso de múltiples deudas no solo desgasta tu bolsillo, también afecta tu tranquilidad y frena tu proyección de futuro. En Colombia, la insolvencia financiera ha dejado de ser un problema aislado para convertirse en un reto cotidiano, pero también hay caminos claros para anticiparla, afrontarla y superarla.


En este artículo de Bayport te explicaremos qué es insolvencia, las causas más frecuentes que la provocan y las estrategias clave para evitar tomar esa decisión. Además, te mostraremos cómo podrías consolidar tus obligaciones para recuperar el control de tus finanzas. Sigue leyendo si quieres tomar las riendas de tu estabilidad económica.


¿Qué es la insolvencia financiera y cuándo se presenta?


La insolvencia financiera es la condición en la cual una persona pierde de forma sostenida la capacidad de cumplir oportunamente con el pago de sus obligaciones económicas. No basta con deber dinero: se trata de haber agotado los ingresos disponibles y depender de nuevos créditos para afrontar compromisos pasados, esto genera un ciclo de endeudamiento continuo.


En nuestro país, la Ley 1564 de 2012, título IV,  establece que una persona natural no comerciante entra en insolvencia cuando incumple el pago de al menos dos obligaciones a favor de distintos acreedores por más de 90 días, mostrando así una clara incapacidad de pago real. En este escenario, la insolvencia puede considerarse como un estado previo a procedimientos formales de reestructuración o liquidación de deudas.


- Casos en los que se presenta la insolvencia financiera:


  • Gasto recurrente de más del 40% del ingreso en deudas: cuando las cuotas mensuales consumen casi la mitad del salario o pensión y dejan poco margen para gastos esenciales.

     
  • Uso continuo de créditos rotativos para cubrir cuotas: solicitar nuevos préstamos o girar el cupo de tarjetas de crédito para pagar deudas anteriores, generando intereses compuestos.

     
  • Retrasos superiores a 90 días en múltiples obligaciones: mora prolongada que implica llamadas de cobro, reportes negativos y sanciones financieras.

     
  • Incapacidad de cubrir servicios básicos tras el pago de deudas: cuando, luego de pagar créditos, no hay recursos suficientes para alimentación, arriendo, salud o transporte.

     
  • Desorden financiero y pérdida de control: desconocer el número exacto de deudas, sus montos o plazos, lo cual impide una gestión efectiva de los compromisos.


Causas comunes de la insolvencia personal

Diversos factores, externos y de comportamiento, pueden llevar a una persona a un estado de incapacidad de pago prolongada. A continuación, describimos las causas que con más frecuencia derivan en insolvencia:


Pérdida o reducción de ingresos


Cuando un trabajador formal pierde su empleo, reduce su jornada o un pensionado ve disminuida su mesada, el flujo de caja mensual baja drásticamente. Esta situación obliga a destinar una mayor proporción del nuevo ingreso a obligaciones preexistentes, dejando poco o nada para gastos esenciales como vivienda, alimentación y servicios. En casos extremos, la imposibilidad de sostener el nivel de vida previo conduce rápidamente al incumplimiento de pagos.


Falta de presupuesto y control de gastos


Sin un registro claro de ingresos y egresos, los consumidores tienden a subestimar gastos recurrentes u “hormigas” (pequeñas compras diarias). Este desorden financiero impide visualizar cuánto dinero se necesita realmente para cubrir compromisos y necesidades básicas, lo que a mediano plazo se traduce en cuotas impagas y acumulación de intereses. 


Uso indiscriminado de crédito rotativo


Tarjetas y líneas de créditos rápidos que permiten obtener recursos de forma frecuente pueden convertirse en un pozo sin fondo si no se usan con disciplina. Al pagar solo el mínimo, el saldo pendiente genera intereses corrientes y de mora que se capitalizan, provocando que la deuda crezca más rápido que la capacidad de pago. Este comportamiento es una de las principales causas de sobreendeudamiento.


Conoce cuáles son las deudas que pueden ser buenas para tus finanzas


Emergencias médicas o gastos imprevistos


Accidentes, enfermedades o reparaciones urgentes en el hogar suelen requerir desembolsos significativos y no planificados. Sin un fondo de emergencia, la única salida es recurrir a créditos de libre destinación o préstamos informales, los cuales suelen tener tasas elevadas y plazos cortos, agravando la situación de falta de liquidez. 


Ausencia de fondo de emergencia


No contar con ahorros reservados para imprevistos obliga a financiar cualquier gasto no presupuestado mediante deuda. Un fondo de emergencia, idealmente equivalente a tres meses de gastos básicos, actúa como amortiguador y evita el uso de crédito costoso para cubrir crisis puntuales. 


Sobrecarga de deudas familiares


Cuando varios miembros del hogar tienen obligaciones financieras simultáneas (créditos de consumo, libranza, microcréditos), las cuotas se suman y pueden llegar a consumir más del 50% del ingreso familiar. Esta presión constante encarece el servicio de la deuda y deja poco margen para la atención de gastos esenciales.


Desconocimiento de alternativas de alivio


Muchos deudores no exploran mecanismos de negociación, consolidación o asesoría financiera, ya sea por falta de información o desconfianza. Ignorar opciones como la ley de insolvencia para personas naturales no comerciantes (Ley 1564 de 2012) o la consolidación de deudas, impide salir de la espiral de deuda y aprovechar rutas legales de reestructuración.


¿Cómo evitar llegar a un estado de insolvencia?

Prevenir la insolvencia requiere más que voluntad: demanda el uso de herramientas sofisticadas, hábitos financieros avanzados y una constante revisión estratégica de tu situación. A continuación, te compartimos algunas ideas para proteger tu salud económica y mantener el control de tus finanzas personales:


Analiza tu presupuesto


Más allá de listar ingresos y gastos, somete tu presupuesto a una “pruebas de estrés”: simula reducciones de ingreso del 10% o incrementos de gasto inesperados del 20% para evaluar cómo reaccionarías. Con este ejercicio identificarás rápidamente los rubros más vulnerables y podrás definir planes de contingencia, como reducir partidas de gasto discrecional o aumentar temporalmente el aporte a tu fondo de emergencia.


Descubre qué necesitas  para ser financieramente responsable


Diseña “sinking funds” automatizados para obligaciones periódicas


Configura cuentas de ahorro específicas para, por ejemplo, el pago de impuestos, revisiones de vehículo o renovaciones de pólizas, y programa transferencias automáticas proporcionales a tus ingresos. Al segregar estos recursos con antelación, evitas sorpresas presupuestales y te aseguras de no requerir créditos de último minuto para cubrir obligaciones planificables.


Implementa revisiones financieras trimestrales con enfoque estratégico


Agenda cada trimestre una reunión contigo mismo donde revises tu evolución financiera: desempeño en ahorro, nivel de deuda, variaciones de gastos fijos y objetivos de inversión. Estas “sesiones de diagnóstico” te permiten ajustar plazos de pago, renegociar tasas y reorientar recursos hacia las metas más urgentes.


Adopta mecanismos de “alertas financieras customizadas”


Configura alertas en tu banca virtual o en aplicaciones de finanzas personales para que te notifiquen cuando tu saldo diario baje de un umbral crítico, cuando tus gastos en una categoría superen un porcentaje establecido o cuando se acerquen fechas clave de pago. Estas señales tempranas evitan que te sorprendan atrasos o descubras moras acumuladas a fin de mes.


Fomenta hábitos de “microinversión automática”


Destina un pequeño porcentaje de tu ingreso, por ejemplo, el 1%, a instrumentos de inversión de bajo riesgo o a fondos de mercado monetario. Aunque la rentabilidad sea modesta, crearás en paralelo un cojín financiero que, a largo plazo, puede facilitar el pago de cuotas y reducir la necesidad de recurrir a crédito rotativo.


Somete tus finanzas a auditorías personales anuales


Al finalizar cada año, revisa de manera exhaustiva tus estados financieros, contratos de crédito y seguros contratados, para detectar cláusulas costosas, tasas implícitas u oportunidades de refinanciación. Una auditoría personal te permite optimizar costos financieros y renovar tus estrategias para el año siguiente.


Aquí te contamos más sobre cómo superar una crisis financiera personal


¡Reúne todas tus deudas en un solo crédito de libranza con Bayport!


Cuando las obligaciones se multiplican, una clave para retomar el control está en simplificar: un solo pago mensual, una única tasa y una sola fecha de corte. Con nuestro crédito de libranza, exclusivo para policías, militares, pensionados y funcionarios públicos, podrías consolidar todas tus deudas (tarjetas de crédito, préstamos personales, y otros compromisos financieros) en una sola cuota cómoda y predecible, con:


  • Un solo pago: olvídate de recordar múltiples fechas y montos. Tu descuento se realiza directamente de tu nómina o mesada, de manera automática y sin demoras.

     
  • Tasa promedio: al agrupar saldos, podrías acceder a condiciones más favorables que las de tus créditos actuales, reduciendo el costo total de tu deuda.

     
  • Plazos adaptados a tu flujo: elige hasta 144 meses para pagar, equilibrando tu cuota con tu capacidad real de pago.

     
  • Desembolso ágil: una vez aprobada tu solicitud, el dinero se transfiere rápidamente, impulsando tus proyectos o dando aire a tu presupuesto.


No permitas que el monto de tus cuotas bloquee tu día a día. Simplifica tus pagos, reduce tu estrés y enfócate en lo que realmente importa: tus metas y tu tranquilidad. Solicita hoy tu préstamo por libranza con Bayport y descubre lo fácil que es volver a respirar con libertad financiera.


*Sujeto a la aplicación de términos y condiciones de viabilidad para el otorgamiento del crédito
 

Fuentes:


https://www.santander.com/es/stories/insolvencia  


https://www.vhabogados.com/comprender-insolvencia-evita-ruina-financiera/ 

Nota tomada de: Bayport

viernes, 6 de junio de 2025

Programas de becas y apoyos para emprender en Colombia


Colombia cuenta con becas y apoyos para impulsar tus ideas. Descubre cómo acceder a estos beneficios y lanzar tu emprendimiento.

Emprender es dar forma a una idea y convertirla en una realidad que impacte tu vida y la de tu entorno. En Colombia, existen múltiples programas de becas, créditos y acompañamientos diseñados para darte ese impulso inicial o para escalar tu negocio. Desde capital semilla que no necesitas devolver hasta líneas de crédito con condiciones preferenciales, este artículo te mostrará las opciones disponibles y cómo combinarlas con tu crédito de libranza Bayport para acelerar tu crecimiento. Si quieres descubrir todas las oportunidades que puedes aprovechar, ¡sigue leyendo!


Entidades que ofrecen respaldo al emprendimiento


En Colombia existe un conjunto sólido de entidades, tanto públicas como privadas, que brindan acompañamiento, financiamiento y formación a emprendedores. Conoce a continuación algunas de las más relevantes:


Fondo Emprender (SENA)


El Fondo Emprender, administrado por el SENA, es uno de los pilares del ecosistema de emprendimiento en el país. Ofrece capital semilla para emprendimientos que demuestren innovación y potencial de crecimiento. Para acceder, los emprendedores deben presentar un plan de negocio estructurado, cumplir con las condiciones de innovación y participar activamente en sesiones de capacitación. El SENA supervisa el cumplimiento de los hitos del proyecto y desembolsa los recursos en fases, garantizando así el uso responsable de los fondos y maximizando las probabilidades de éxito.


iNNpulsa Colombia


iNNpulsa es la agencia gubernamental dedicada a impulsar la innovación y el emprendimiento de alto impacto. A través de programas como Aldea, Apps.co y FortaleSER, ofrece formación especializada. Cada programa está diseñado para diferentes etapas: desde la validación de la idea hasta la escalabilidad del negocio.


Los emprendedores pueden acceder a talleres, bootcamps y conexiones con redes globales de emprendimiento. iNNpulsa facilita además la participación en misiones comerciales y ruedas de negocios, esto permite a los proyectos ampliar su alcance más allá de las fronteras colombianas.


Universidades y redes de cooperación internacional


Varias universidades en Colombia como la Universidad EAN, en alianza con entidades multilaterales, gestionan becas de intercambio, pasantías y fondos para proyectos de base tecnológica. Estos apoyos para emprendedores no solo incluyen recursos económicos, sino también acceso a laboratorios, incubadoras y plataformas de investigación.


La participación en estos programas abre las puertas a mentorías internacionales, oportunidades de formación avanzada y posibilidad de presentar el proyecto ante inversores globales, acelerando la internacionalización de negocios con alto potencial.


Bayport Colombia


En Bayport entendemos las necesidades de quienes sirven al país y sueñan con emprender. Por eso, nuestro crédito de libranza está diseñado para policías, militares, funcionarios públicos y pensionados que requieren capital para iniciar o consolidar sus negocios. Ofrecemos:


  • Descuento automático por nómina o mesada pensional, evitando retrasos y simplificando el pago


  • Asesoría personalizada en cada etapa de solicitud del crédito


  • Plazos de pago de hasta 144 meses


  • Desembolsos de hasta 130 millones COP


Con nosotros, tus sueños de emprendimiento cuentan con un aliado financiero que conoce tu estabilidad y garantiza un proceso claro, sin cobros ocultos. Si estás interesado, ¡contáctanos ahora para conocer más sobre nuestro crédito de libranza por internet!


Lee también: ¿Cómo solicitar un crédito para emprender?


¿Qué tipos de apoyos existen para emprendedores en Colombia?

El ecosistema de emprendimiento colombiano cuenta con múltiples fuentes de financiamiento y acompañamiento. Estos apoyos varían según el tipo de proyecto, el sector de actividad y la etapa de desarrollo en la que se encuentre tu emprendimiento. A continuación, te contamos sobre cinco iniciativas clave, cada una con características y beneficios particulares:


Capital semilla


Es un aporte económico inicial que no suele requerir devolución inmediata, y que incluye mecanismos de condonación parcial en función del cumplimiento de metas. Programas como el Fondo Emprender del SENA ofrecen recursos de hasta 120 salarios mínimos mensuales legales vigentes (SMMLV) para transformar ideas innovadoras en empresas sostenibles. Estos fondos se entregan en varias fases, condicionadas al cumplimiento de hitos definidos en el plan de negocio.


Además de la financiación, el capital semilla incluye acompañamiento técnico y mentoría para estructurar el proyecto, definir estrategias comerciales y validar el modelo de negocio. Este doble componente de dinero más asesoría reduce significativamente el riesgo inicial y aumenta las probabilidades de éxito de los emprendimientos que participan en estos programas.


Subsidios y convocatorias sectoriales


Los subsidios sectoriales están diseñados para atender necesidades específicas de industrias como cultura, turismo, agro o tecnología. Por ejemplo, la Alcaldía de Bogotá ofrece becas y convocatorias para emprendimientos culturales que incluyen montos no reembolsables y apoyo para mercadeo, formación y participación en ferias.


Este tipo de convocatorias suele contemplar también formación especializada y redes de contacto con actores clave del sector. Al participar, el emprendedor accede no solo a recursos, sino a espacios de visibilidad y a la posibilidad de integrarse en cadenas de valor sectoriales, lo que facilita su inserción en mercados nacionales e internacionales.


Asistencia técnica y formación


La asistencia técnica va más allá de la financiación; incluye mentorías, talleres y diagnósticos de competencia. Programas de iNNpulsa Colombia ofrecen rutas de formación en temas de innovación, estrategia y liderazgo, conectando a emprendedores con expertos y con otras iniciativas para intercambiar buenas prácticas.


De igual manera, la formación continua permite que los fundadores afiancen habilidades en gestión financiera, mercadeo digital y escalabilidad. Estos elementos son cruciales cuando el proyecto avanza de la fase de arranque a la de consolidación, pues fortalecen el conocimiento interno y la capacidad de enfrentar retos de manera estructurada.


Subsidios de innovación y competitividad


El Estado y entidades de desarrollo como la Cámara de Comercio destinan recursos a proyectos que incorporen tecnología, investigación o mejoras en procesos productivos. Estos apoyos del gobierno para emprendedores promueven la competitividad, financiando desde la adquisición de maquinaria hasta el desarrollo de prototipos tecnológicos.


Al combinar estos recursos con capital propio o de inversionistas, los emprendedores reducen el riesgo financiero de innovar. La condonación de parte de los recursos se otorga al demostrar resultados medibles, por ejemplo, un incremento en la productividad o la generación de empleos, esto incentiva la ejecución efectiva de los proyectos.


Becas y redes de cooperación


Las becas internacionales y los fondos de cooperación (de la Unión Europea, USAID, BID) abren puertas a mentores globales, convocatorias de innovación y financiamiento para proyectos de alto impacto social o tecnológico. Estas becas a menudo incluyen estadías, formación en el exterior y acceso a redes de inversionistas internacionales.


En conjunto con el dinero, estos programas promueven la transferencia de conocimiento y la internacionalización del emprendimiento. Participar en un proyecto de cooperación puede traducirse en alianzas estratégicas, mejora de la reputación de la marca y expansión de mercados más allá de las fronteras nacionales.


No te pierdas: Tips de financiación para emprendedores


¿Cómo acceder a estos programas? Requisitos y paso a paso

Aunque cada iniciativa tiene sus particularidades, el proceso de postulación y los requisitos suelen tener cosas en común. Descubre a continuación los pasos esenciales y la documentación básica que podrías necesitar para inscribirte en la mayoría de los programas de apoyo económico para emprendedores:


Identifica la convocatoria adecuada


  • Revisa los portales oficiales: Fondo Emprender (SENA), iNNpulsa Colombia, sitios web de alcaldías y entidades regionales, y portales de redes de cooperación.

     
  • Verifica fechas de apertura y cierre, montos disponibles y sector al que está dirigida la convocatoria.


Prepara tu plan de negocio o resumen ejecutivo


  • Elabora un documento que describa tu idea, modelo de ingresos, mercado objetivo, estrategia comercial y proyecciones financieras.

     
  • Asegúrate de incluir los hitos que planeas cumplir en cada fase, pues muchos programas desembolsan recursos progresivamente.


Recopila la documentación requerida


  • Documento de identidad y Registro Único Tributario (RUT).

     
  • Certificados de existencia y representación legal (si aplica).

     
  • Estados financieros o proyecciones: flujo de caja, balance y cuenta de resultados.

     
  • Soportes de experiencia o formación: diplomas, certificados de cursos y/o cartas de recomendación.


Regístrate y postúlate en línea


  • Completa el formulario vía web en la plataforma correspondiente:

    • Fondo Emprender: portal SENA

       
    • iNNpulsa: sitio de cada programa (Aldea, FortaleSER, Apps.co)

       
    • Convocatorias municipales: páginas de alcaldías y gobernaciones

       
  • Adjunta todos los documentos en los formatos solicitados y confirma tu postulación.


Participa en entrevistas (si aplica)


  • Algunas convocatorias convocan a los preseleccionados a presentar su proyecto ante un jurado o mentor.

     
  • Si no hay entrevista, te suelen pedir un video con tu elevator pitch. Prepara una presentación breve (3–5 minutos) resaltando el impacto, la innovación y la viabilidad de tu emprendimiento.

     
  1. Firma el acuerdo y plan de acompañamiento

    • Si tu proyecto es aprobado, generalmente firmarás un convenio o carta de compromiso que detalla montos, plazos, entregas parciales y obligaciones de reporte.

       
    • Participa en las sesiones de formación, mentorías y actividades de seguimiento que la entidad programe.

       
  2. Ejecuta tu plan y reporta avances

    • Ejecute las actividades planificadas: compra de insumos, contratación de personal, campañas piloto.

       
    • Reporta periódicamente los avances y resultados, según el cronograma de la convocatoria. Esto garantiza futuros desembolsos y refuerza tu relación con la entidad.


Te puede interesar: ¿Cómo emprender y trabajar al mismo tiempo?


¡No lo pospongas más! Emprende con ayuda de tu crédito de libranza

Imagina combinar todos estos programas de becas, subsidios y mentorías disponibles en Colombia, con una fuente de financiamiento propia, que se adapte a tus tiempos y necesidades: tu crédito de libranza en línea.


  • Sin filas ni trámites bancarios complejos: gestiona todo el proceso online o con tu asesor, siguiendo pasos claros y concretos. En poco tiempo podrás tener el dinero en tu cuenta de nómina o pensión. 


  • Montos que corresponden a tu ambición: desde capital de trabajo para una primera etapa, hasta montos mayores para ampliar operaciones o adquirir maquinaria; ajustamos el crédito de acuerdo con tu perfil.


  • Pago a través de descuento por nómina o mesada pensional: al descontarse automáticamente, evitas atrasos, recargos y preocupaciones.


  • Flexibilidad para tu flujo de caja: obtienes el plazo que mejor equilibre tu inversión y tu capacidad de pago mensual, de modo que tu emprendimiento crezca sin ahogarse en deudas.


No dejes que la falta de fondos detenga tus planes: solicita tu crédito de libranza en Colombia en línea y complementa las becas, subsidios y acompañamientos con un aliado financiero comprometido con tu éxito.


*Sujeto a la aplicación de términos y condiciones de viabilidad para el otorgamiento del crédito
 

Nota tomada de: Bayport